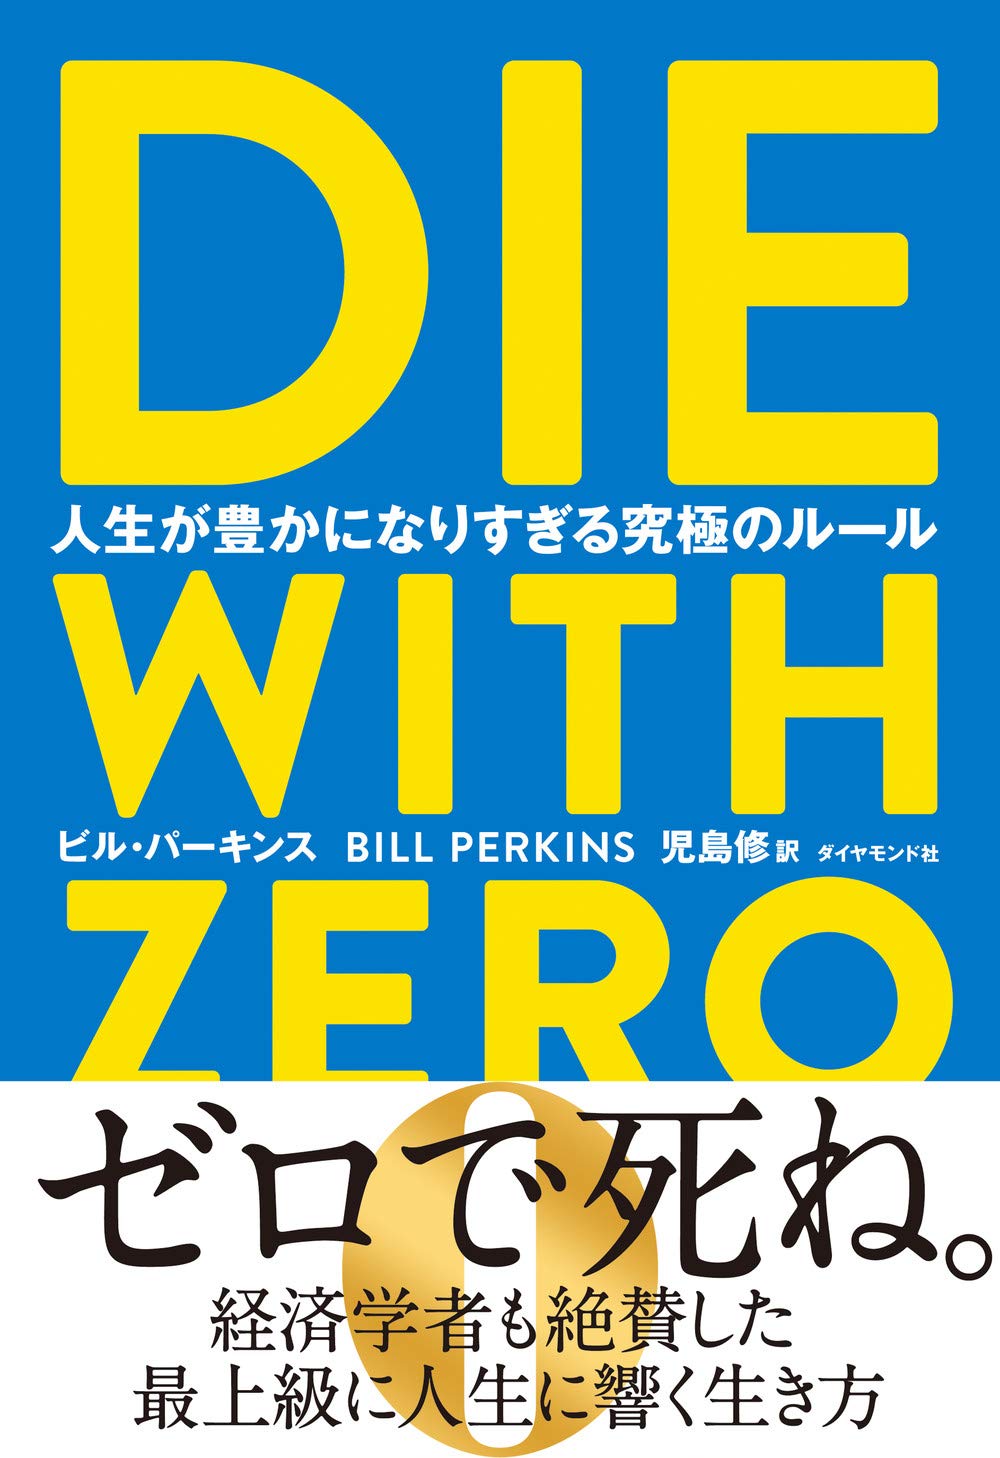
『DIE WITH ZERO』要約解説:人生の豊かさを最大化する「お金と時間の使い方」
「死ぬときに一番の金持ちになっても意味がない」。資産形成のゴールを「資産の最大化」から「経験の最大化」へと塗り替える、人生を後悔しないための新しいマネー哲学を整理します。
3分でわかる『DIE WITH ZERO』の核心
「人生で一番大切な仕事は、思い出づくりだ。最後に残るのは、集めた財産ではなく、経験の記憶だけだ。」
本書から得られる3つの学び
- 1人生で一番大切な仕事は、「思い出づくり」と「経験の最大化」である
- 2お金の価値は年齢とともに下がる。体力と健康があるうちに使うべき体験がある
- 3死ぬときに資産ゼロを目指し、財産は自分が生きているうちに子どもや社会へ手渡す
こんな人におすすめ
- ✓将来の不安から貯金ばかりしてしまい、お金を使うことに罪悪感を感じる方
- ✓仕事と蓄財に追われ、「自分の人生で本当にやりたかったこと」を先送りにしている方
- ✓老後のためにお金を残すことと、今を充実させることのバランスに悩んでいる方
なぜ多くの人は「お金を使い切らずに」死んでいくのか?
「老後が不安だから、とにかく貯金と投資を増やさなければならない」。
真面目で倹約家な人ほど、この強迫観念に囚われ、使わないまま墓場まで持っていくお金を積み上げてしまいます。
しかし、冷静に考えてみてください。
80代になって足腰が動かなくなってから数千万円あっても、世界中を旅したり、激しいスポーツを楽しむことはできません。
お金から得られる価値は、あなたの「健康と体力」に強く依存しているのです。
「人生は経験の合計だ。あなたが誰であるかは、あなたが経験したことの総和で決まる。」
本書の根本思想:人生を最適化する3つのルール
資産と幸福のバランスを取り戻す原則です。
1. 経験には「配当(メモリー・ディビデンド)」がある
早くに経験した出来事は、その後何十年にもわたって「あの体験は素晴らしかった」と振り返る記憶の配当を生み続けます。
20代の旅の思い出は、その後の50年間にわたって人生を豊かに彩ります。
体験への投資は、複利で人生の満足度を高めます。
2. 「金」「健康」「時間」のバランスは年代で激変する
若い頃は時間と健康がありますが、お金がありません。
中年期はお金と健康がありますが、時間がありません。
老後は時間とお金がありますが、健康が失われます。
この3つのバランスが崩れる前に、その年齢でしかできない体験にお金を投じる必要があります。
3. 子どもへの遺産は「生きているうち」に渡す
親が死ぬとき、子どもはすでに50代や60代です。
子どもが人生で最もお金を必要としているのは、進学・起業・住宅購入などで悩む20代から30代です。
死んだ後に巨額の遺産を残すのではなく、最も価値を発揮するタイミングで前倒しして分け与えます。
蓄財中毒 vs DIE WITH ZERO思考
- •将来の漠然とした不安から、ただひたすら口座残高を増やす
- •体力や気力が衰えてから体験にお金を使おうと先送りにする
- •死ぬときに巨額の資産を残し、お金を使う楽しさを知らずに終わる
- ✓お金を「人生の豊かな経験」に交換する手段として割り切る
- ✓健康・体力のある「今しかできない体験」に優先投資する
- ✓「死ぬときに資産ゼロ」を目標に逆算して計画的に資産を使う
成果を出すための3つの実践ステップ
今日からマネープランを再定義する手順です。
ステップ1:「タイムバケット(人生のバケツ)」を作る
人生を5年〜10年ごとの期間(30代、40代、50代…)に区切ります。
「この年代でしかできないこと(バックパッカー、子どもとのキャンプ、長距離マラソン等)」をそれぞれのバケツに割り振ります。
ステップ2:資産のピーク年齢を決定する
資産が一生増え続ける前提を捨てます。
「何歳から資産を取り崩し始めるか(多くの場合は45〜60歳)」をあらかじめ決め、人生の純資産のピークを意識的に設計します。
ステップ3:今すぐ「小さな記憶の配当」に投資する
今週末、ずっと行きたかった場所に行ったり、大切な人と特別な食事の時間を過ごします。
その支出を「浪費」ではなく「将来にわたって配当を生む記憶の投資」として捉え直します。
本音の公平な評価:実務で直面するハードル
本書の主張は痛快ですが、「長寿化リスク」と「医療費・介護費用の不確実性」に対する備えを甘く見積もると危険です。
資産ゼロを狙うあまり、90歳を超えて貯金が底をつき、生活困窮に陥っては元も子もありません。
公的年金の受給額や最低限の医療保障を冷静にシミュレーションした上で、「余剰資金を恐れずに体験へ回す」という現実的なバランス感覚が必須です。
明日からできるアクションプラン
-
ステップ1:紙に「死ぬまでにやりたいことリスト」を書き出し、それを「年代別のタイムバケット」に分類しましょう。
-
ステップ2:直近1年で「お金を惜しんで先送りにしてしまった経験」を1つだけ選んで、今すぐスケジュールを確定させましょう。
-
ステップ3:子どもや家族がいる方は、「いつ・いくら支援するのが一番価値があるか」を前倒しで話し合ってみましょう。
まずは自分の年齢でしか味わえない経験に、一歩を踏み出してみましょう。
通勤時間や家事の合間に、音声で効率的にインプット
『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』をはじめ、ビジネス名著や話題書が聴き放題。最初の30日間は無料体験でき、期間内の解約なら費用は一切かかりません。
あわせて読みたい関連書籍
同じ著者やテーマ体系から、理解が深まる必読書を整理しました